BLIK Płacę później w PKO pozwala opłacić zakupy teraz, a należność uregulować w późniejszym terminie. W tym artykule wyjaśniam, jak działa ta usługa, kto może z niej skorzystać i na jakich zasadach trzeba spłacić zobowiązanie. Sprawdzam też, kiedy odroczona płatność może być wygodnym rozwiązaniem, a kiedy lepiej zachować ostrożność.
- PKO Płacę później pozwala odroczyć płatność o 30 dni.
- Zakup musi wynosić co najmniej 50 zł, a limit jest indywidualny.
- Terminowa spłata jest bezpłatna; opóźnienie oznacza odsetki.
- Usługa opłaca się przy zaplanowanym wydatku i pewnym źródle spłaty.
- Zwrot towaru nie zwalnia z dopilnowania pozostałej należności.
- Nie traktuj limitu jako dodatkowego dochodu ani nie finansuj nim hazardu.
BLIK Płacę później w PKO Banku Polskim pozwala zapłacić za zakupy w ciągu 30 dni. Bank ustala indywidualny limit na podstawie m.in. oceny zdolności kredytowej. Przy pierwszym uruchomieniu usługi wynosił on maksymalnie 1000 zł, choć inne rozwiązania BLIK Płacę Później oferują odnawialny limit do 4000 zł. Klient PKO sprawdzi swoją kwotę w IKO lub iPKO. Minimalna wartość zakupu wynosi 50 zł.
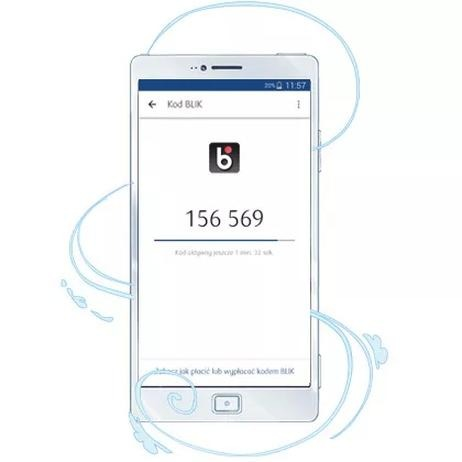
Aby aktywować usługę w IKO lub iPKO, otwieram komunikat o PKO Płacę później, zapoznaję się z regulaminem i zgodami, sprawdzam proponowany limit, składam wniosek i potwierdzam go narzędziem autoryzacji. Formularz automatycznie uzupełnia moje dane. Aktywację załatwię również przez infolinię lub w oddziale. Podczas zakupów internetowych wybieram BLIK albo „Płacę z iPKO”, a następnie PKO Płacę później. W sklepie stacjonarnym płacę BLIKIEM i potwierdzam odroczenie w IKO. Opcja nie działa przy transakcjach BLIK z automatycznym potwierdzaniem.
Spłata w ciągu 30 dni nie wiąże się z odsetkami ani prowizją. Należność mogę uregulować wcześniej albo poczekać na automatyczne pobranie z rachunku wskazanego w PKO. W IKO i iPKO sprawdzę limit, kwoty do spłaty, historię transakcji i najbliższy termin. Jeśli zwrócę towar, sklep przeleje pieniądze na konto, z którego zapłaciłem, dlatego sam muszę dopilnować spłaty pozostałej kwoty. Po terminie bank nalicza odsetki ustawowe za opóźnienie, a z usługi skorzystam ponownie dopiero po uregulowaniu zaległości.
Odroczona płatność nie znika po przegranej — zadłużenie trzeba spłacić
PKO Płacę później działa w polskich i zagranicznych sklepach internetowych oraz stacjonarnych, które akceptują BLIKA. W internecie wybieram płatność BLIKIEM albo „Płacę z iPKO” i sprawdzam, czy sklep oferuje PKO Płacę później. Przy kasie płacę BLIKIEM, a potem wybieram odroczenie w IKO. Dostępność zależy od sklepu i sposobu obsługi płatności, więc sama akceptacja BLIKA nie gwarantuje tej opcji przy każdej transakcji.
Odroczona płatność nie jest dodatkowym dochodem — za zakup trzeba zapłacić niezależnie od tego, czy okaże się trafiony. Szczególną ostrożność zachowuję przy wpłatach do serwisów bukmacherskich: w niektórych przypadkach użytkownikom wyświetlała się opcja odroczenia nawet przy transakcji za 50 zł i limicie 500 zł. Przegrana nie zwalnia ze spłaty, a po terminie mogą dojść odsetki. Dlatego przed zatwierdzeniem sprawdzam kwotę, termin i dostępny limit, a z usługi korzystam tylko wtedy, gdy mogę spłacić należność na czas.
| Temat | Dane i zasady |
|---|---|
| Zakup | Min. 50 zł |
| Limit PKO | Indywidualny, maks. 1000 zł |
| Spłata | Do 30 dni; automatycznie z rachunku PKO lub wcześniej samodzielnie |
| Koszt w terminie | 0 zł |
| Po terminie | Odsetki ustawowe za opóźnienie; blokada kolejnych płatności do spłaty |
| Opłacalność | Krótki, zaplanowany wydatek; spłata z pewnego źródła w 30 dni |
| Ryzyko | Brak środków na spłatę, impulsywne zakupy lub finansowanie hazardu |
| Zwrot zakupu | Zwrot trafia na rachunek użyty do płatności; pozostałą kwotę limitu spłacasz samodzielnie |
| Promocje | Warunki, sklepy i terminy zależą od regulaminu; sprawdź je przed zakupem |
Limit zakupów i 30 dni na spłatę: najważniejsze zasady usługi
Najpierw sprawdzam limit „PKO Płacę później”, który bank ustala indywidualnie na podstawie oceny zdolności kredytowej. Określa on łączną kwotę zakupów opłacanych tą metodą. W opisywanej ofercie wynosił maksymalnie 1000 zł, a pojedynczy zakup musiał kosztować co najmniej 50 zł. Proponowany limit sprawdzam przed aktywacją w aplikacji IKO lub serwisie iPKO.
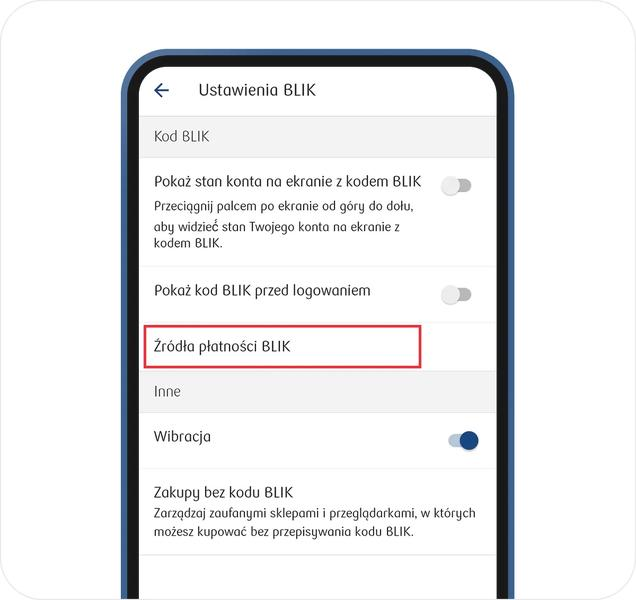
Aby włączyć usługę, akceptuję regulamin i wymagane zgody w IKO lub iPKO, a następnie potwierdzam wniosek. Przy zakupach online wybieram BLIKA lub „Płacę z iPKO”, natomiast w sklepach stacjonarnych — BLIKA w aplikacji IKO. Z usługi skorzystam w sklepach akceptujących BLIKA, choć dostępność tej opcji zależy od sklepu i sposobu płatności. Nie potrzebuję dodatkowej aplikacji ani osobnego konta, a historię zakupów i pozostałą do spłaty kwotę sprawdzam w bankowości.
Spłata bez odsetek, ale opóźnienie może kosztować
Zakupy spłacam w ciągu 30 dni. Jeśli dotrzymam terminu, nie zapłacę odsetek ani innych kosztów za korzystanie z limitu. Mogę uregulować należność wcześniej albo poczekać, aż bank automatycznie pobierze ją z mojego rachunku w PKO Banku Polskim. Przed spłatą sprawdzam w IKO lub iPKO transakcje, kwotę oraz datę rozliczenia, by zapewnić na koncie odpowiednie środki.
Jeśli nie spłacę należności w terminie, bank naliczy odsetki ustawowe za opóźnienie, a zadłużenie stanie się przeterminowane. Z usługi nie skorzystam ponownie, dopóki nie ureguluję zaległości; później możliwość odroczonej płatności może wrócić. Traktuję więc limit jako krótkoterminowe zobowiązanie, a nie dodatkowe pieniądze. Obowiązek spłaty pozostaje nawet wtedy, gdy zakup nie spełni moich oczekiwań.
Wskazówka: ustaw przypomnienie na kilka dni przed terminem spłaty i sprawdź, czy na rachunku w PKO BP są środki — dzięki temu unikniesz odsetek za opóźnienie.
Kiedy płatność odroczona się opłaca, a kiedy może prowadzić do zadłużenia?
Płatność odroczona opłaca się, gdy traktuję ją jako krótki, zaplanowany termin spłaty, a nie dodatkowe pieniądze. Przy zamówieniu dwóch rozmiarów butów lub kilku wariantów produktu mogę poczekać ze spłatą, aż odeślę niepasujące rzeczy. Jeśli kupię produkty za 300 zł, a zwrócę część wartą 200 zł, może mi pozostać do spłaty 100 zł — zasady rozliczania zwrotów zależą jednak od usługi. Wiele rozwiązań pozwala spłacić zakup w ciągu 30 dni bez odsetek i opłat, jeśli dotrzymam terminu.
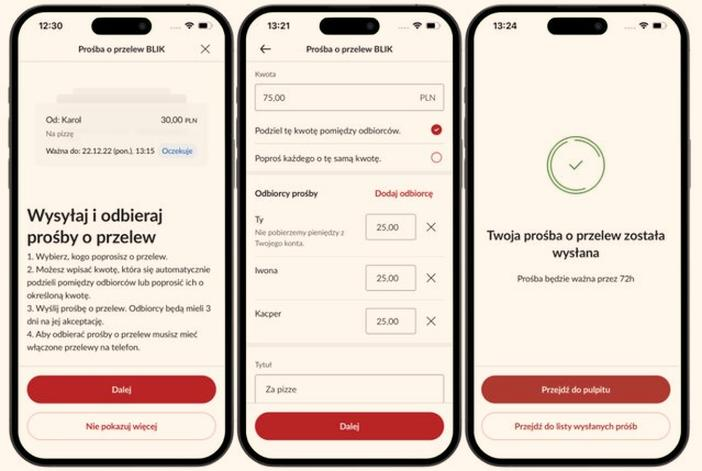
Zanim wybiorę tę metodę, sprawdzam limit, termin spłaty i sposób pobrania należności. Usługodawca ustala limit indywidualnie, między innymi na podstawie oceny zdolności kredytowej, dlatego jego wysokość zależy od banku lub usługi. Na przykład w PKO Płacę później mogę rozliczyć zakupy po 30 dniach, a bank może automatycznie pobrać należność z rachunku. W aplikacji sprawdzę transakcje i termin spłaty. Pamiętam, że w tym artykule była o tym mowa. Wcześniejsza spłata ułatwia kontrolę budżetu, ale promocje ani nagrody nie zmieniają zasady: pożyczoną kwotę trzeba oddać.
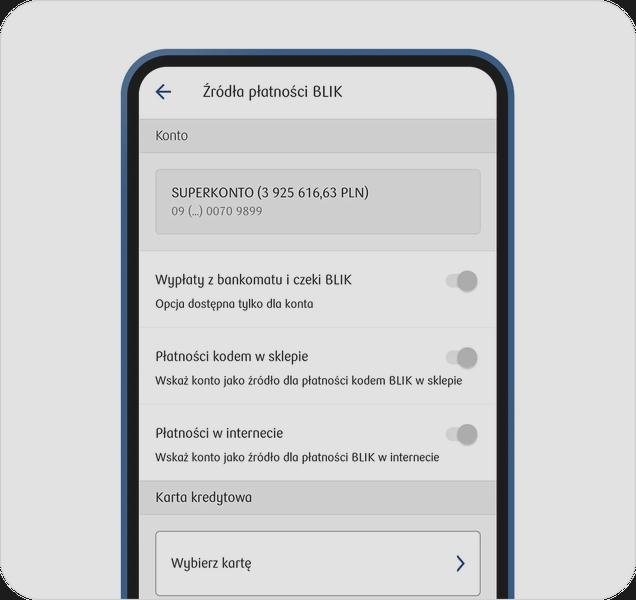
Przed skorzystaniem z płatności odroczonej warto sprawdzić kilka kwestii:
- wysokość dostępnego limitu,
- termin spłaty i ewentualne koszty opóźnienia,
- sposób pobrania należności,
- zasady rozliczania zwrotów.
Jedno „zapłać później” może uruchomić spiralę długów
Ryzyko zadłużenia rośnie, gdy korzystam z kilku limitów naraz, kupuję impulsywnie lub nie wiem, z czego spłacę należność. Dostępne saldo może przypominać darmowe pieniądze, choć płatność przypada dopiero za kilka tygodni. Jeśli przekroczę termin, zadłużenie staje się przeterminowane, bank może naliczać odsetki ustawowe za opóźnienie, a usługodawca może zawiesić korzystanie z usługi do czasu spłaty. Dlatego zapisuję termin w kalendarzu i nie wydaję więcej, niż pokryją moje najbliższe dochody.
Przy niekoniecznych wydatkach i tych, które mogą przynieść dalsze straty, zachowuję szczególną ostrożność. Odroczona płatność za zakład bukmacherski nie zwalnia mnie z obowiązku zwrotu przegranej kwoty, a próba „odegrania się” może zwiększyć zadłużenie. Zanim kliknę „zapłać później”, pytam siebie, czy kupiłbym tę rzecz za własne pieniądze, czy znam termin spłaty i czy po opłaceniu rachunków zostanie mi potrzebna suma. Jeśli choć raz odpowiem „nie”, odkładam zakup.
Wskazówka: zanim skorzystasz z płatności odroczonej, odłóż na osobne konto kwotę zakupu — jeśli nie możesz tego zrobić, prawdopodobnie nie będzie Cię stać na spłatę w terminie.
Zwroty zakupów i promocje: o czym pamiętać, korzystając z BLIK Płacę później?
Sprawdź, jak rozliczyć zwrot, skorzystać z promocji i terminowo spłacić BLIK Płacę później.
- Ustal, gdzie trafi zwrot. Przy BLIK Płacę później sprzedawca zwraca pieniądze na rachunek użyty do płatności, a nie na saldo usługi. Jeśli kupisz towar za 300 zł i zwrócisz część wartą 200 zł, spłać pozostałe 100 zł. Sprawdź, czy zwrot wpłynął, i kontroluj saldo w aplikacji banku.
- Nie uznawaj zwrotu za anulowanie długu. Dopóki zwrot się nie zaksięguje, uwzględniaj pełną kwotę płatności. W PKO Płacę później bank pobiera należność automatycznie po 30 dniach. Zadbaj więc o środki na wskazanym rachunku albo spłać zobowiązanie wcześniej.
- Przed zakupem sprawdź zasady promocji. Ustal, czy oferta dotyczy nowych, czy również obecnych użytkowników, w których sklepach obowiązuje, jaka jest minimalna kwota transakcji i kiedy się kończy. Niektóre promocje wymagają aktywacji usługi podczas zakupów, a pierwszą płatność trzeba wykonać do następnego dnia. Sprawdź też, czy pula nagród jest jeszcze dostępna.
- Spełnij warunki otrzymania nagrody. W wybranych promocjach nagroda wynosi 25 zł za pierwszą płatność, a w ofertach dla nowych i obecnych klientów — 50 zł za zakupy w określonych sklepach. Klienci PKO BP mogą też musieć wyrazić w aplikacji IKO zgodę na przekazanie danych organizatorowi, zwykle w wyznaczonym terminie po transakcji. Nagroda może pomniejszyć saldo do spłaty albo trafić na rachunek osobisty. Sprawdź zasady konkretnej oferty.
- Kontroluj limit i termin spłaty. Bank lub dostawca ustala limit indywidualnie na podstawie swojej oceny. W aplikacji sprawdź wykorzystaną kwotę, transakcje i datę spłaty. Terminowa spłata pozwala uniknąć kosztów; po terminie mogą pojawić się odsetki za opóźnienie, a dostęp do usługi może zostać zablokowany.
- Nie traktuj odroczonej płatności jak dodatkowego budżetu. Spłać zakupy niezależnie od tego, czy zwrócisz towar lub otrzymasz nagrodę. Nie finansuj w ten sposób wydatków, których nie pokryjesz z własnych środków — brak oprocentowania przy terminowej spłacie nie znosi zobowiązania.